激光器产能告急,830亿美元巨头Lumentum或卖身Marvell Chinese original
AI 光通信领域可能迎来一笔规模惊人的收购。
当地时间 10 月 28 日,据彭博社援引知情人士消息,美国半导体公司 Marvell 正在与光学器件制造商 Lumentum 进行深入收购谈判,双方最快可能于下周宣布协议。目前,谈判尚未达成最终结果。
按照当前市值计算,Lumentum 的市值约为 830 亿美元,Marvell 的市值约为 2,210 亿美元。如果交易最终达成,有望成为科技与通信行业历史上规模最大的并购案之一。
消息传出后,两家公司股价出现明显分化。Lumentum 在盘后交易中上涨约 11%,Marvell 则下跌超过 8%,市场对巨额收购可能带来的融资和整合压力有所担忧。
在这笔巨额交易背后,一个问题格外引人关注。那就是 Marvell 明明已经拥有领先的高速光通信芯片技术,为什么还要花费数百亿美元,收购一家生产激光器和光学器件的公司?
AI 为什么开始争夺激光器?
从短期来看,一个重要原因是 AI 数据中心对光通信的需求正在快速增长,而上游高性能激光器的产能已经成为产业链的重要供应瓶颈。对于 Marvell 而言,获得这些关键器件的制造能力,具有直接的商业价值。
过去几年,AI 基础设施的投资主要集中在 GPU、HBM 高带宽内存和先进封装上。但随着模型规模和 AI 集群规模不断扩大,越来越多的计算任务需要数千甚至数万颗加速器协同完成,芯片之间的数据传输速率和延迟也开始直接影响整个系统的计算效率。
这一变化推动了光通信市场的快速扩张。市场研究机构 TrendForce 在今年 4 月发布的报告中预计,全球 AI 光收发模块市场规模将从 2025 年的 165 亿美元增长至 2026 年的 260 亿美元,同比增长超过 57%。其中,800G 和 1.6T 等高速光模块成为主要增长动力。800G 及以上速率光模块在整体出货量中的占比,预计将从 2024 年的 19.5% 提升至 2026 年的 60% 以上。
需求增长也直接反映在 Lumentum 的财报中。公司 2026 财年营收达到 30.14 亿美元,同比增长 83.2%;第四财季单季营收首次突破 10 亿美元,同比增长约 109%。
不过,比业绩增长更值得关注的是产能紧张的问题。据 Lumentum 的 CEO Michael Hurlston 近期透露,受 AI 数据中心需求推动,公司部分光学器件产能订单已经排到 2029 年初,甚至有客户开始预订 2030 年的产能。在部分产品线上,预计到 2027 年仍有约 70% 的市场需求无法得到满足,另一些产品到 2028 年仍可能存在约 30% 的供应缺口。
这一轮供应紧张主要集中在上游高端光学器件,其中激光器是关键环节之一。
随着高速光模块向单通道 200Gbps 演进,EML(电吸收调制激光器)和 CW(连续波)激光器等核心光源,对输出功率、信号质量、稳定性和制造精度提出了更高要求。
Lumentum 在这些领域拥有长期积累,特别是在磷化铟(InP)半导体制造方面。磷化铟是一种适合制造高速光电子器件的化合物半导体材料,也是当前许多高性能激光器的重要技术基础。与代工体系成熟的硅基逻辑芯片不同,磷化铟激光器的设计与制造工艺联系紧密,新增产能通常需要较长的建设和验证周期。
(来源:Lumentum)
为了缓解供应压力,Lumentum 过去两年已将位于日本东京地区的关键工厂产能扩大约 12 倍,并计划继续投入数亿美元。今年 3 月,公司还收购了美国北卡罗来纳州格林斯伯勒的一座半导体工厂,计划将其改造为磷化铟光学器件制造基地,但新工厂预计要到 2028 年年中才开始提升产量。
对于正在大规模建设 AI 集群的云厂商和设备商而言,激光器等关键器件的供应不足,可能直接影响设备采购和数据中心部署进度。
因此,获得 Lumentum 的激光器技术和制造产能,可能是 Marvell 考虑这笔收购的重要现实动机。不过,产能紧张只能解释它当前的市场价值。对于 Marvell 这样的芯片公司而言,Lumentum 还有另一层吸引力。
从可插拔光模块到 CPO,产业链正在发生什么变化?
从长期来看,推动 Marvell 向上游延伸的更深层动力,是光互连技术的持续演进。随着新技术发展,光学器件与电子芯片之间的联系越来越紧密,两者需要在设计、封装和制造等环节展开更深入的协同。
目前,数据中心主要使用可插拔光模块实现设备互连。这种方案技术成熟、维护方便,光模块与网络交换芯片可以分别设计和制造,再通过标准化接口连接。
但随着单通道速率向 200Gbps 乃至 400Gbps 演进,电信号在电路板上传输时的损耗和功耗问题日益突出,交换机面板能够容纳的光模块数量,也限制了系统带宽密度的进一步提升。
为了解决这些问题,行业开始探索将光学器件放到距离交换芯片更近的位置。
其中备受关注的方向是 CPO(Co-Packaged Optics,共封装光学)。CPO 将光引擎与交换芯片等核心芯片集成在同一封装系统中,通过大幅缩短高速电信号的传输距离,降低信号损耗和相关功耗,同时提高带宽密度。
2025 年,英伟达发布了基于 CPO 技术的 Quantum-X InfiniBand 和 Spectrum-X 以太网交换机,博通等芯片企业也在推进相关产品。与此同时,行业还在探索 NPO(Near-Packaged Optics,近封装光学)和 LPO(Linear Pluggable Optics,线性直驱可插拔光模块)等不同技术路线。
TrendForce 预计,CPO 与 NPO 市场规模将从 2025 年的约 1 亿美元增长至 2030 年的超过 390 亿美元。与此同时,传统可插拔光收发模块市场在 2030 年仍有望维持接近 260 亿美元的规模。
这意味着,未来几年,多种光互连架构仍将长期共存,但光学器件与电子芯片之间的协作方式可能发生明显变化。
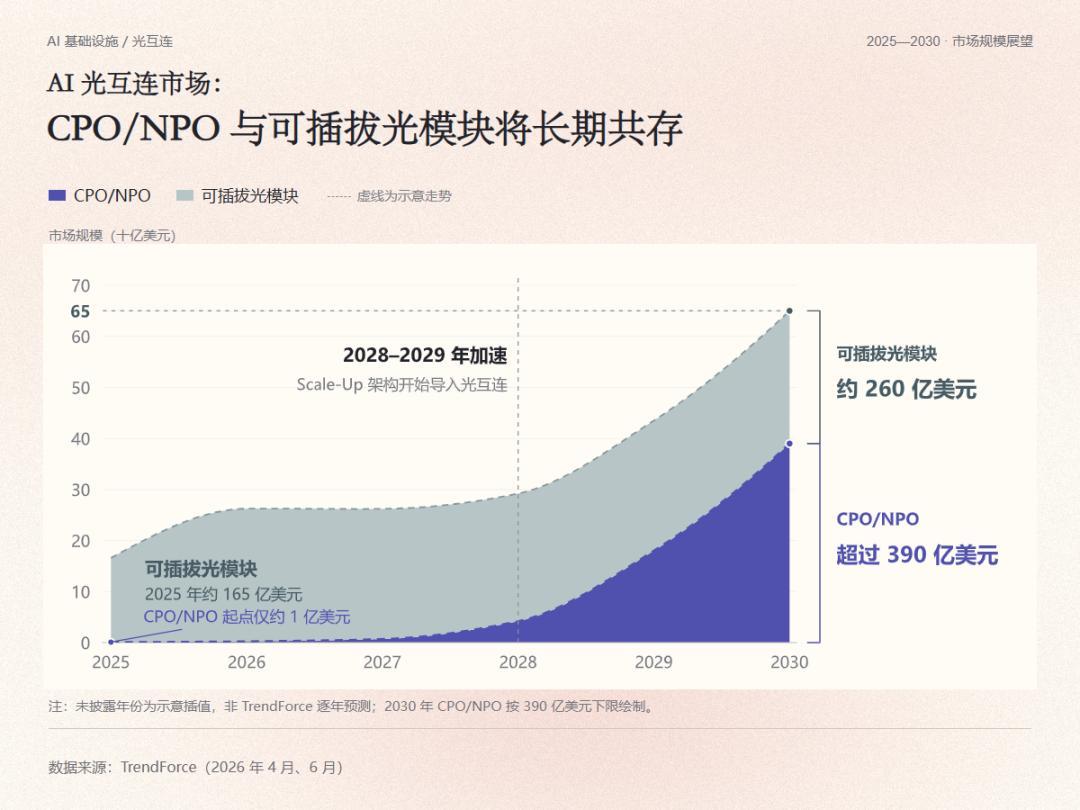
图 | AI 光互连市场中 CPO/NPO 与可插拔光模块将长期共存。(来源:DeepTech 制图,数据来自 TrendForce)
在传统可插拔架构下,DSP 等电子芯片与激光器等光学器件,可以由不同供应商分别开发,再由光模块制造商完成集成。
但在 CPO 和 NPO 等新架构下,光学器件被放置在距离电子芯片更近的位置,双方需要共同解决信号完整性、功耗、散热、封装精度和可靠性等问题。这也意味着,芯片厂商和光学器件供应商需要在研发早期就展开更深入的协同设计。
在这一过程中,激光器依然是不可缺少的核心器件。特别是采用外置激光源的 CPO 方案,高功率、高稳定性的连续波激光器是重要的技术基础。
Lumentum 已经开始为这些新架构提供相关产品。2026 财年第四季度,公司披露新增一笔价值数亿美元的 CPO 相关订单,预计于 2027 年上半年交付,同时也在推进外置激光源模块和 NPO 相关业务。
对于 Marvell 来说,如果能够将自身的高速通信芯片和光互连技术,与 Lumentum 的激光器及光学制造能力结合,就有机会在下一代光互连系统的设计中获得更大的主动权。这也让两家公司之间的潜在收购,拥有了超出短期产能保障之外的战略意义。
Marvell 为什么要买 Lumentum?芯片巨头开始向上游整合
将这笔潜在收购放进 Marvell 过去几年的业务发展中看,它也是公司持续完善光互连业务布局的一部分。
随着 AI 基础设施市场扩大,Marvell 逐渐将业务重心转向数据中心的定制计算与高速连接。最新财报显示,Marvell 2027 财年第二季度数据中心业务营收达到 21.72 亿美元,占总营收的 79%,同比增长 46%。公司预计,2028 财年整体营收将达到约 200 亿美元,其中高速互连、网络交换和定制 AI 芯片将是重要的增长动力。
为了强化这些业务,Marvell 多年来一直通过收购补充技术能力。
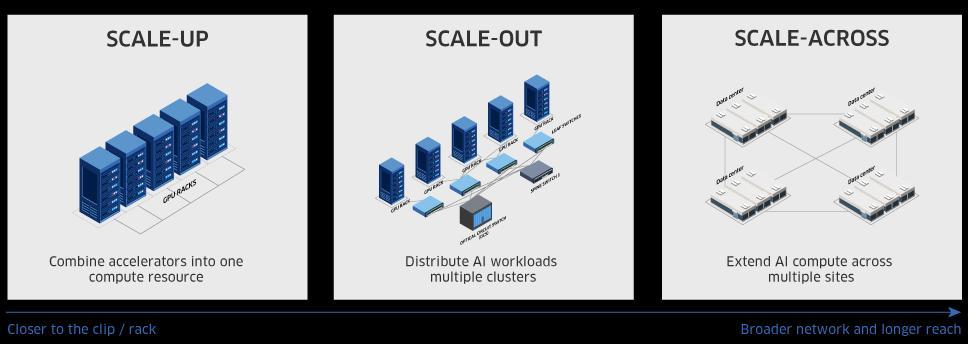
2021 年,Marvell 完成对 Inphi 的收购,获得高速 PAM4 DSP 和电光互连方面的技术积累,进一步拓展数据中心内部网络互连(Scale-Out)及跨数据中心连接(Scale-Across)市场。
今年 2 月,Marvell 又完成对光互连初创公司 Celestial AI 的收购。根据公司披露的财务文件,该交易总对价约为 32.5 亿美元,包括 10 亿美元现金和约 22.5 亿美元股票。
Celestial AI 开发的 Photonic Fabric 光互连平台,主要瞄准 Scale-Up 网络,即利用光学技术连接大型 AI 系统中的计算和存储资源,让更多加速器能够紧密协同工作。
通过这两次收购,Marvell 已经将光互连业务从传统的数据中心网络连接,进一步延伸到更靠近计算芯片的领域。不过,其在高性能激光器的自主研发和制造方面,仍然缺少 Lumentum 所掌握的相关能力。
(来源:Marvell)
如果能够收购 Lumentum,Marvell 将获得高性能激光器、磷化铟制造产能以及成熟的光学器件和系统产品,从而进一步补充其在光互连产业链中的技术布局。
事实上,双方此前已经展开过技术合作。今年 3 月,在美国光纤通信大会(OFC)期间,Marvell 与 Lumentum 联合展示了一套光路交换方案,将 Marvell 的 1.6T 光通信 DSP 等产品与 Lumentum 的 R300 光路交换机结合,实现不同距离网络之间的高速连接。
光路交换机(OCS,Optical Circuit Switch)与 CPO 属于不同的技术方向。OCS 通过微机电系统(MEMS)中的微型反射镜,直接改变光信号在不同光纤之间的传输路径,从而减少中间环节反复进行光电转换的需要。
这类技术已经获得大型云厂商的关注。谷歌在 TPU 集群中采用光路交换架构,用于调整不同计算节点之间的网络连接。Lumentum 此前也披露,其 OCS 业务积压订单已经超过 4 亿美元。
从高速光模块内部的信号处理芯片,到下一代光引擎、激光器和光路交换系统,Marvell 与 Lumentum 的产品能够形成多方面互补。如果交易完成,Marvell 将有机会提供覆盖更多光互连环节的技术和产品组合。
类似的产业布局也正在其他 AI 基础设施巨头身上出现。今年 3 月,英伟达分别宣布向 Lumentum 和 Marvell 投资 20 亿美元。其中,与 Lumentum 的合作涉及先进激光器采购、研发和未来产能获取;与 Marvell 的合作则涉及 NVLink Fusion、定制 AI 芯片和硅光子技术。
同月,英伟达还宣布向另一家光学器件制造商 Coherent 投资 20 亿美元,并签署多年期技术和采购协议。
这些举措表明,高速光互连已经成为 AI 基础设施企业重点投资的技术领域。除了采购芯片和网络设备,头部厂商正在通过股权投资、长期订单和研发合作,提前建立与上游关键供应商的联系。
不过,与英伟达通过投资和合作锁定产能的方式相比,Marvell 如果选择全面收购 Lumentum,就需要承担更大的资金和整合压力。
首先是收购成本。按照目前约 830 亿美元的市值计算,这将成为 Marvell 历史上规模最大的收购。相比之下,公司最近一个季度持有的现金及现金等价物约为 39.2 亿美元。若交易最终达成,预计需要通过发行股票、债务融资等方式筹集大量资金。
Bernstein 分析师也指出,如此庞大的交易规模可能给 Marvell 带来较大的融资和整合压力。
还有运营模式的差异。Marvell 长期以芯片设计业务为主,而 Lumentum 拥有全球制造设施、磷化铟晶圆产线和工业激光等多个业务部门。整合一家具有大规模制造业务的企业,显然比收购一家专注于芯片设计的初创公司更加复杂。
此外,Lumentum 的激光器和光学器件目前服务于多家芯片公司、光模块制造商及云厂商。这条供应链的下游站满了中国企业。据 LightCounting 统计,全球前十大光模块厂商中有七家来自中国,包括中际旭创、新易盛、华工科技等,合计收入份额超 60%。
其中,中际旭创以约 21% 的全球光互连市场份额位居第一,800G 光模块的全球市占率超过 40%,1.6T 光模块市占率估计在 50%~70%,是英伟达和谷歌高速光模块的最大供应商之一。
这些企业对上游产品存在突出的依赖结构。以 1.6T 光模块为例,DSP 芯片占物料成本的 30% 至 40%,供应集中在博通和 Marvell 两家,合计份额超过 90%;高性能 EML 和 CW 激光器则主要来自 Lumentum 和 Coherent 等少数厂商。
如果 Marvell 对 Lumentum 的收购最终完成,全球光模块市场最关键的两类上游组件将集中在同一家公司手中。这种集中或将促使下游厂商加速寻找替代供应商,重塑产业链结构。
因此,尽管两家公司在技术和产品上存在明显的互补空间,但这种互补能否转化为足以支撑巨额收购的商业收益,目前仍有待观察。
参考内容:
https://www.bloomberg.com/news/articles/2026-10-28/marvell-is-said-to-near-deal-for-lumentum-in-ai-related-megadeal
https://www.sec.gov/Archives/edgar/data/0001633978/000162828026055726/lite_ex991xq4fy26.htm
https://investor.marvell.com/news-events/press-releases/detail/1031/mar
https://www.benzinga.com/node/62198187
https://www.trendforce.com/presscenter/news/20260420-13017.html
https://siliconangle.com/?p=732754
运营/排版:何晨龙
注:封面/首图由 AI 辅助生成