MIT量子报告:全球融资一年增长4倍,中国领跑通信,美国强在计算 Chinese original
过去几年,量子技术不断取得新的进展。从量子计算机的量子比特数量增加,到量子通信网络的建设,再到越来越多企业获得融资、政府推出国家级量子战略,这项曾经主要存在于实验室中的技术,正在进入更广泛的产业和公共政策视野。
但如果把这些变化放在一起,一个问题仍然值得追问:全球量子技术究竟发展到了什么阶段?哪些国家和企业正在建立优势?量子计算距离真正解决实际问题,还有多远?
近日,麻省理工学院数字经济研究计划(MIT Initiative on the Digital Economy)与埃森哲(Accenture)合作发布了《2026 年量子指数报告》(The Quantum Index Report 2026)。这份 221 页的报告从专利、学术研究、融资、企业动态、政策、人才、教育、公众认知、量子网络、量子处理器性能和国防等 11 个维度,对全球量子技术的发展进行了系统梳理。
中国量子专利与通信研究领先,美国量子计算研究影响力更强
量子技术的全球竞争,首先体现在科研和知识产权布局上。
在专利方面,中国近年来的增长尤为明显。报告统计显示,2025 年,中国量子技术专利申请量达到 9,790 件,约为美国的 4 倍,甚至超过了美国、世界知识产权组织(WIPO)、欧洲专利局(EP)和日本四个统计类别的申请量总和。
如果将时间线拉长,这一变化更加明显。2014 年,中国量子技术专利申请量为 1,013 件,美国为 613 件,两者差距相对有限。此后,中国的专利申请数量持续增长,到 2025 年已经接近 1 万件。相比之下,美国同期增长至 2,423 件,增速明显低于中国。
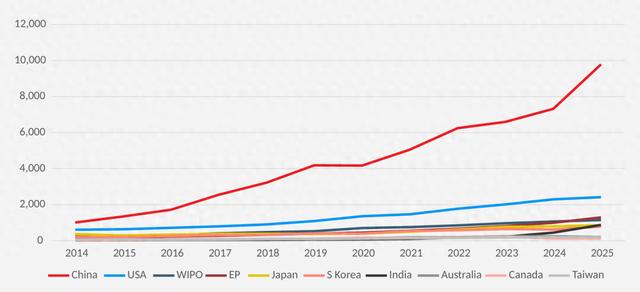
图 | 2014-2025 年量子技术专利(来源:《2026 年量子指数报告》)
从全球前 10 个专利申请地区的总量来看,中国的占比也从 2014 年的约 37% 上升至 2025 年的 55% 以上。
报告还对不同机构的专利布局进行了分析。2024 年至 2025 年,全球量子技术专利申请机构排名前三的分别是中国本源量子、美国 IBM 和中国科学院。
不过,专利数量并不能直接代表技术领先程度。报告也提醒,专利公开通常存在约 18 个月的滞后,最近年份的数据仍可能发生变化。
从学术研究来看,中美之间则呈现出另一种竞争格局。报告采用 2021 年至 2025 年的论文发表数量、H 指数以及高被引论文占比三个指标,对全球量子计算研究进行了比较。
在论文发表数量方面,中国以 21.8% 的全球占比排名第一,美国以 20.7% 紧随其后。两国合计贡献了全球 42.5% 的量子计算研究论文。但在研究影响力方面,美国的优势更加明显。美国量子计算研究的 H 指数达到 93,明显高于中国的 56;在全球被引用次数排名前 10% 的量子计算论文中,美国占比达到 31.2%,中国为 16.5%。
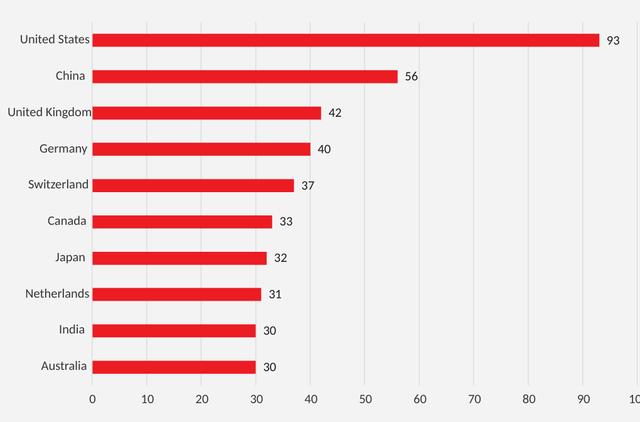
图 | 2021-2025 年各国量子计算研究 H 指数排名(来源:《2026 年量子指数报告》)
量子通信领域则呈现出不同的格局。2021 年至 2025 年,中国在全球量子通信论文中的占比达到 35.8%,接近美国 12.2% 的 3 倍。更重要的是,中国不仅在论文数量上领先,在 H 指数和高被引论文占比等研究影响力指标上也保持领先。其中,中国的 H 指数为 48,美国为 40;在全球前 10% 的高被引论文中,中国占比达到 34.3%,美国为 17.3%。
德国、英国、瑞士和荷兰等国家虽然论文发表数量不及中美,但在部分研究影响力指标上表现突出。这也说明,量子技术研究并非只有规模优势,一些科研规模相对较小的国家,同样能够在特定领域形成较强的学术影响力。
量子技术融资一年增长近四倍,资本开始向成熟企业集中
如果说专利和论文反映了量子技术的科研基础,那么资本流向则能够在一定程度上体现产业发展的预期。
报告最引人关注的数据之一,是 2025 年全球量子技术领域融资规模达到 109 亿美元,创下历史新高,接近 2024 年的 4 倍。
从过去十余年的发展来看,全球量子产业融资经历了几轮变化。2014 年至 2018 年,融资规模总体较小;2019 年至 2022 年,随着量子计算企业逐渐进入资本市场,尤其是特殊目的收购公司(SPAC)上市热潮的推动,行业融资快速扩大。2023 年,随着资本市场环境变化,年度融资额下降至 18.3 亿美元。2024 年,融资规模恢复至 27.5 亿美元,2025 年则进一步增长至 109 亿美元。
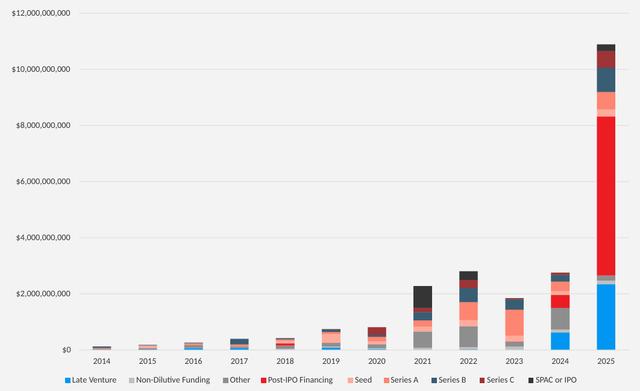
图 | 2014-2025 年按融资阶段量子技术资金分布(来源:《2026 年量子指数报告》)
但进一步拆分融资结构就会发现,这轮增长并不是由大量初创企业获得早期融资推动的。
2025 年,量子领域上市后融资达到约 56.7 亿美元,后期风险投资达到约 23.4 亿美元,两者合计超过 80 亿美元,占全年融资规模的七成以上。相比之下,种子轮融资规模仍然相对有限。
从具体领域来看,量子计算是资本最集中的方向。2014 年至 2025 年,全球量子计算领域累计获得约 150.8 亿美元融资,占量子技术领域累计融资总额的约 62%。仅 2025 年,量子计算领域融资就达到 84.3 亿美元,占当年全部量子技术融资的约 77%。
其他领域的融资规模相对较小。其中,量子软件累计融资约 29 亿美元,量子通信与安全约 26.8 亿美元,硬件组件约 26.7 亿美元,量子传感与成像约 8.32 亿美元。
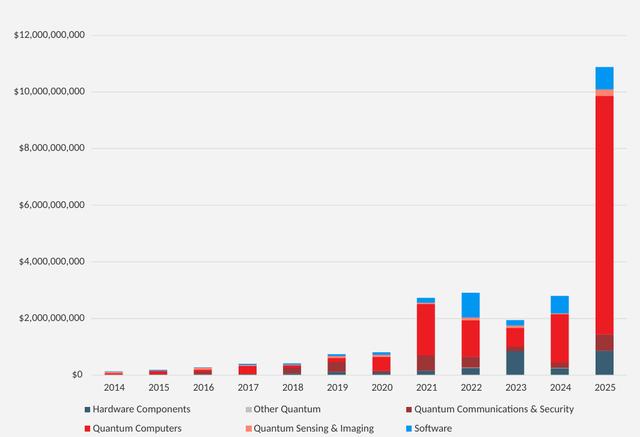
图 | 2014-2025 年按类别量子技术资金分布(来源:《2026 年量子指数报告》)
一些大型融资案例,也反映出资本开始向拥有完整技术路线和产业化计划的企业集中。例如,2025 年,英国量子计算公司 Quantinuum 完成 6 亿美元 B 轮融资,光子量子计算公司 PsiQuantum 完成 10 亿美元 E 轮融资,芬兰量子计算公司 IQM 完成 3 亿美元 B 轮融资。此外,美国量子计算企业 QuEra 也获得了 2.3 亿美元 B 轮融资。
进入 2026 年,Xanadu、Horizon Quantum、Quantinuum 和 IQM 等企业也陆续通过不同方式进入公开资本市场。
可以看出,量子产业正在出现更加明显的头部集中趋势。资本市场对量子技术的关注,已经不再局限于早期技术探索,而是开始向具备一定技术基础、产品和商业化规划的企业集中。当然,融资规模并不等同于企业收入,更不能直接代表量子计算的商业价值已经得到验证。资本投入能否转化为实际产品和商业回报,仍有待观察。
全球商业量子处理器增加,但性能评价仍缺乏统一标准
量子计算硬件的发展,是判断这项技术能否走向实际应用的重要指标。
报告研究团队收集并分析了来自 17 个国家、近 300 款量子处理器的数据,涵盖已经退役的设备、原型机、商业可用产品以及企业公布的未来产品规划。
截至 2026 年 8 月,全球共有 56 款商业可用的量子处理器,来自 24 家制造商。相比上一年度报告统计的 40 款,数量增加了 40%。其中,美国拥有 23 款,继续保持领先,中国以 6 款位居第二。
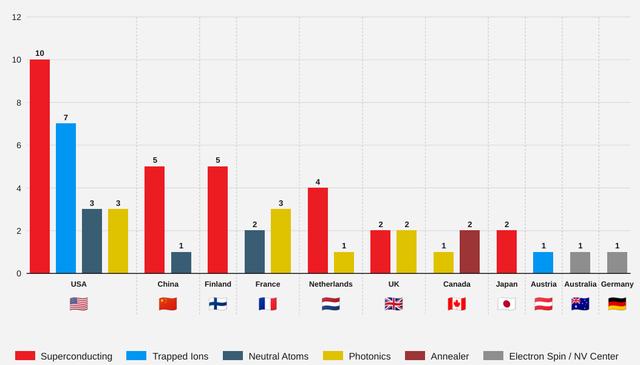
图 | 各国商用量子处理器型号数量(来源:《2026 年量子指数报告》)
从技术路线来看,目前量子处理器主要采用超导、离子阱、中性原子、光子以及电子自旋等不同方案。其中,超导量子处理器占全球商业可用产品的一半,共有 28 款,是目前最常见的技术路线。
不同技术路线各有特点。超导量子计算利用特殊的超导电路构建量子比特,操作速度较快,但需要在接近绝对零度的低温环境中运行;离子阱量子计算通过电磁场捕获带电原子,能够实现较为精确的操作,但计算速度相对较慢;中性原子量子计算利用激光操控原子阵列,具有扩大系统规模的潜力;光子量子计算则利用光子传递和处理量子信息,在光学集成方面具有自身特点。
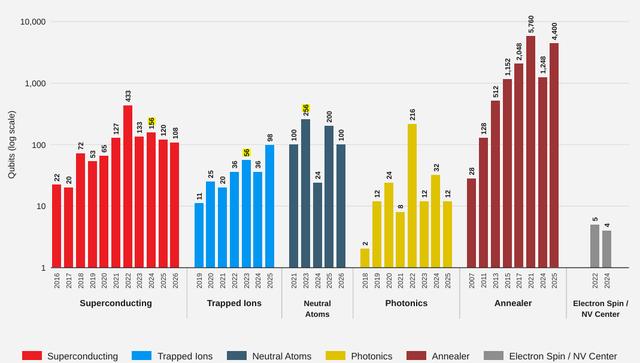
图 | 每年发布、完成原型或计划中的最大量子处理器(来源:《2026 年量子指数报告》)
目前,还没有哪一种技术路线在所有关键指标上形成全面领先。
除了技术路线,报告还特别关注了量子处理器性能的评价方式。过去,企业介绍量子计算机时,往往会首先强调拥有多少个量子比特。但实际上,量子比特数量增加,并不意味着计算能力一定会同步提升。
这是因为量子比特非常容易受到外界环境干扰。在执行计算时,温度变化、电磁噪声以及控制误差,都可能影响量子状态,导致计算结果出现错误。量子比特越多,系统控制和错误管理也可能变得更加复杂。
报告以 IBM 的产品迭代为例。2023 年,IBM 推出了拥有 1121 个量子比特的 Condor 处理器,但随后又推出了量子比特数量更少的 133 量子比特 Heron,以及 120 量子比特 Nighthawk。这些处理器更加重视量子电路质量,而不只是追求量子比特数量。
因此,评价一台量子计算机,还需要关注量子门保真度、相干时间和错误纠正能力等指标。简单来说,量子门保真度反映计算操作是否准确,相干时间则关系到量子比特能够稳定保持量子状态多久。这些指标共同决定了量子计算机能否连续完成大量复杂操作。
其中,量子纠错尤其关键。传统计算机可以通过一定的冗余机制检测和修正数据错误,而量子计算机的错误处理更加复杂,通常需要多个物理量子比特共同构成一个逻辑量子比特,以提高计算的稳定性。
2024 年,谷歌展示了一项重要进展:其量子纠错系统运行在容错阈值以下。这意味着,随着物理量子比特数量和纠错周期增加,逻辑错误率能够进一步下降,为未来构建更可靠的量子计算机提供了重要基础。
不过,这距离真正能够稳定运行大规模复杂计算任务的容错量子计算机,仍有相当长的路要走。报告明确指出,目前量子计算机在所有具有实际价值的计算任务上,整体仍未超越经典计算机。
量子计算开始进入 AI 数据中心,量子网络商业化仍有明显梯度
随着量子计算硬件和软件体系不断发展,企业开始探索如何让量子计算进入现有的计算基础设施,而不是将其局限在专门的科研实验室中。
一个值得关注的方向,是将量子处理器与传统计算设备结合起来,部署在云计算、高性能计算和 AI 数据中心中,为不同类型的计算任务提供支持。
例如,2026 年 8 月,甲骨文(Oracle)与 Quantinuum 宣布合作,计划将 Quantinuum 的 Helios 量子计算机部署到甲骨文的 AI 数据中心,探索量子计算与 GPU、高性能计算资源的协同。与此同时,英伟达推出 NVQLink 架构,尝试连接量子处理器与 GPU 计算系统。在这种架构中,GPU 不仅可以承担传统计算任务,还能够参与量子处理器的控制、校准和错误纠正等工作。
这类合作反映出一种新的产业思路:未来的计算基础设施可能不再只有 CPU 和 GPU,也可能加入量子处理器,让不同类型的计算设备各自承担适合自己的任务。
不过,这并不意味着量子计算已经能够显著提高大模型训练或推理效率。现阶段,这些合作更多是在探索硬件部署、系统集成和混合计算的技术路径,量子处理器能否在具体 AI 任务中带来实际优势,仍需要进一步验证。
除了量子计算机之间的协同,量子信息如何在不同地点之间传输,也是产业发展的重要方向。这正是量子网络试图解决的问题。
量子网络的核心目标,是利用量子态和量子纠缠,在不同节点之间传输和共享量子信息。未来,它有望连接分布在不同地点的量子计算机、量子传感器和量子存储设备,为分布式量子计算、网络化量子传感和安全通信提供基础。
但与传统互联网不同,量子信息不能像普通数据一样随意复制和放大,在光纤中传输时也容易受到损耗和环境干扰。因此,如何让量子信息在更远距离上稳定传输,是建设量子网络必须解决的问题。
报告引用了量子网络中心(CQN)与量子经济发展联盟(QED-C)于 2026 年 4 月发布的《量子网络应用路线图》,对 10 种潜在应用进行了评估。
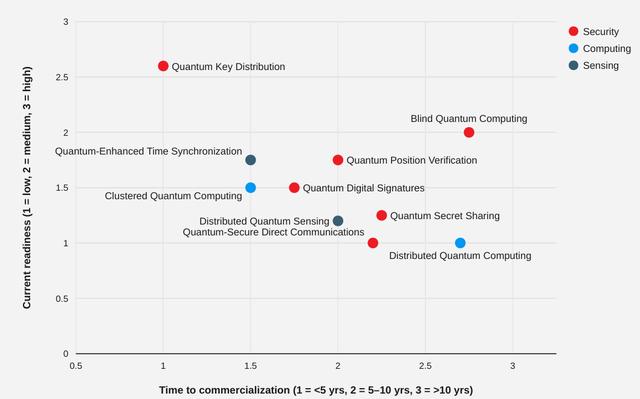
图 | 各品类的就绪度与商业化时间(来源:《2026 年量子指数报告》)
其中,量子密钥分发(QKD)和量子数字签名被认为是距离商业化相对较近的应用。部分短距离点对点量子密钥分发系统已经在实际网络中运行。量子密钥分发利用量子态的物理特性帮助通信双方建立密钥,并能够在一定条件下发现通信过程中的窃听行为。
相比之下,盲量子计算和远距离分布式量子计算面临更大的技术挑战,距离商业化可能还需要约 10 年。处于中间阶段的,则包括数据中心内部的集群量子计算和量子增强时间同步等应用,预计可能在约 5 年内逐步具备商业应用条件。
这些应用能否实现,还取决于一系列基础设备的发展。例如,量子中继器有望帮助量子信息突破光纤传输距离的限制,量子卫星可以探索更远距离的通信连接,量子光网络交换机则有助于连接不同网络节点。报告指出,这几类技术的进步,将对其研究的 10 种量子网络应用中的 9 种产生影响。
量子技术成为国家战略,产业发展带动人才需求
随着量子技术的战略价值逐渐显现,各国政府开始加大政策支持,推动技术从基础研究走向产业化。报告指出,过去两年,多个国家更新或制定了国家量子战略,政策重点也从科研投入逐渐转向产业部署、政府采购、本土制造能力和供应链建设。
2025 年 7 月,欧盟委员会通过《量子欧洲战略》,希望加强欧洲量子技术研究和产业发展。2026 年 3 月,英国宣布将国家量子战略的支持规模扩大至最高 20 亿英镑,其中包括最高 10 亿英镑用于商业规模量子计算机的政府采购。美国则在 2026 年 6 月通过行政令《引领量子创新的下一个前沿》,将商业化部署、产业合作、本土制造和供应链韧性放在更加突出的位置。中国方面,2025 年政府工作报告将量子技术列为未来产业,同年 12 月正式启动国家创业投资引导基金,为包括量子技术在内的战略性技术领域提供长期资金支持。
政策和资金投入之外,量子产业的发展也正在带来新的人才需求。过去,量子技术人才主要来自物理学、数学等基础学科,但随着硬件设备、软件平台和产业应用的发展,企业对工程师、软件开发人员、技术人员乃至项目管理人才的需求也在增加。
根据报告引用的 Lightcast 数据,2011 年至 2026 年第一季度,美国招聘信息中明确要求量子技术技能的岗位占全部招聘岗位的比例增长超过 5 倍,并在 2026 年初达到统计以来的最高水平。
人才需求的变化也开始反映在教育体系中。报告统计显示,全球硕士学位名称中明确包含“量子”字样的项目,从 2025 年的 68 个增加至 2026 年的 83 个,增长约 22%。美国、英国、澳大利亚和欧盟也在通过大学课程、学徒项目和专业培训等方式,扩大量子人才培养,推动量子教育从传统的研究生专业培养向更广泛的人才体系延伸。
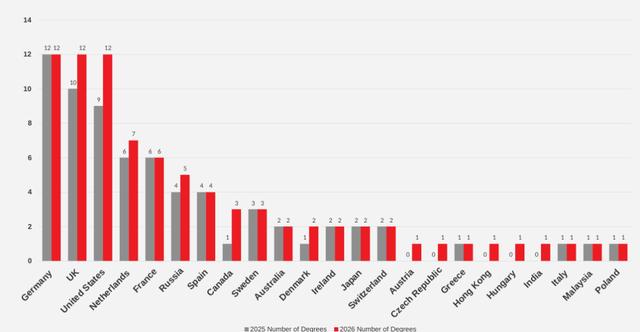
图 | 2025 年与 2026 年学位名称中明确提及“量子”的硕士学位数量对比(来源:《2026 年量子指数报告》)
整体而言,从这份报告来看,全球量子技术正在经历一轮更广泛的产业扩张。中国在专利数量和量子通信研究方面表现突出,美国在量子计算研究影响力方面保持优势;资本投入、商业硬件供给和政府战略支持也在同步增长。
但量子计算硬件仍面临错误率、纠错成本和规模化等问题,量子网络的不同应用也存在明显的成熟度差异。对于量子产业而言,融资、专利和政策投入固然重要,最终仍需要通过技术性能和实际应用来检验。
参考链接:
Ruane, J., Kiesow, E., Dukatz, C., Converso, L., “The Quantum Index Report
2026”, MIT Initiative on the Digital Economy, Massachusetts Institute of Technology,
Cambridge, MA, October 2026.
运营/排版:何晨龙
注:封面/首图由 AI 辅助生成