同样是量化,超额收益从哪里来? 中国語原文
两只量化产品同时跑赢指数,一只可能重仓了当年最强的小盘风格,另一只可能提前发现了公司的盈利变化。收益相近,背后的做法可能相差很远。
高盛资产管理2026年9月30日发布的文章提供了一组对比:在多数股票投资类别中,2023—2025年量化管理人的相对业绩,比2013—2015年更分散。
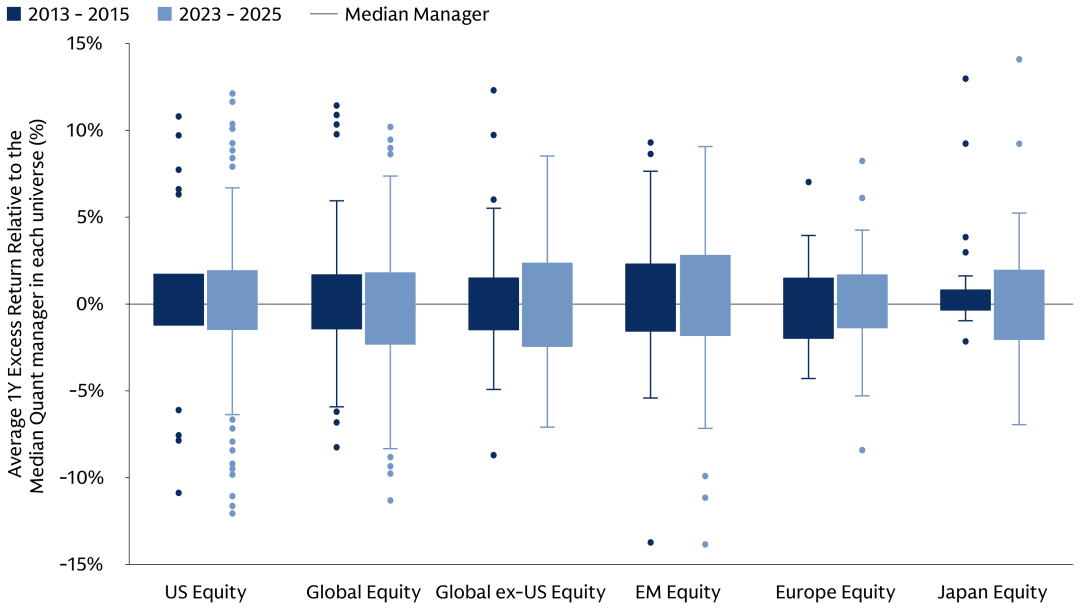
深蓝:2013—2015;浅蓝:2023—2025。箱体表示中间50%的管理人。纵轴为滚动一年超额收益相对同类量化管理人中位数的差值,取各窗口平均;各含36个月度观测。来源:高盛资产管理、eVestment,数据截至2025年12月。
不过,结果更分散,还不足以说明每家都有独门本领。风格、仓位和风险预算不同,同样会拉开业绩。要判断差别有没有价值,得继续追问:这些收益是怎样形成的?
01
同一只股票,买入理由可能不同
高盛区分了两类思路:按价值、质量、动量等风格选股;从公司层面寻找专有信号,再管理随之产生的风格敞口。
设想一家估值偏低的公司。模型A因为它便宜而提高权重;模型B则从订单变化中判断,公司的盈利正在修复,股价还没有充分反映。
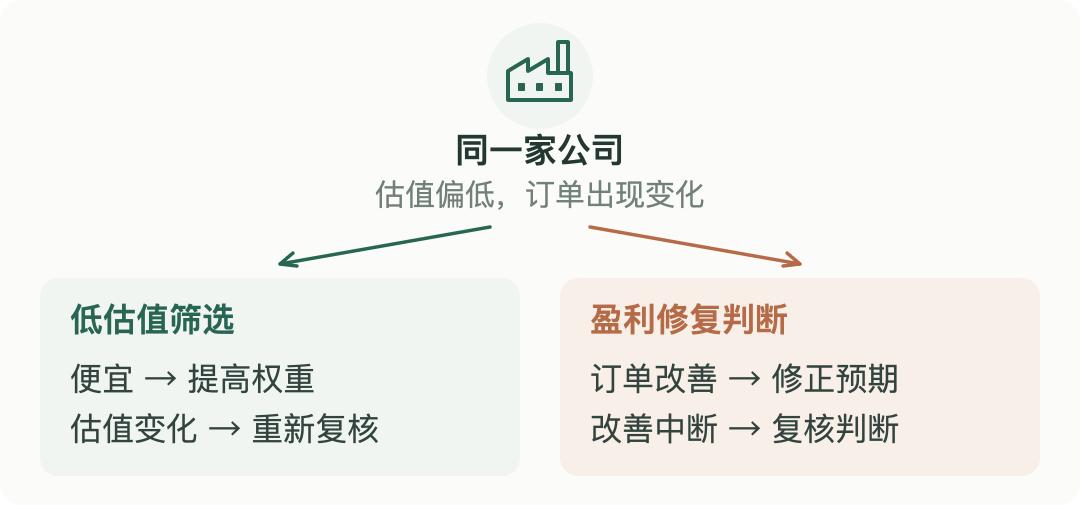
两套模型今天可能买入同一只股票,后续操作却会不同。订单改善若没有延续,B就要重新评估,即使这只股票依然便宜。持仓重合率之外,还要看买入依据和改变判断的条件。
这里的差别也未必来自独家数据。同一份订单公告,有人只提取金额,有人会核对是否重复披露、收入何时确认、新订单是否挤占原有业务。处理和解释的过程,就可能改变结论。传统因子有明确的配置用途,复杂模型则要解释,多花的研究和交易成本换来了什么。
02
新信号,要看离开回测后的表现
但多问几个问题,不代表信号就有效。假如研究者反复试过几十种订单口径,最后留下回测最好的一种,漂亮结果也可能只是筛选出来的巧合。
McLean和Pontiff在2016年发表于《金融学期刊》的研究,追踪了97个已发表的股票收益预测变量。相对原研究样本内的平均收益,对应多空组合在样本结束后、论文发表前下降约26%,发表后下降约58%。
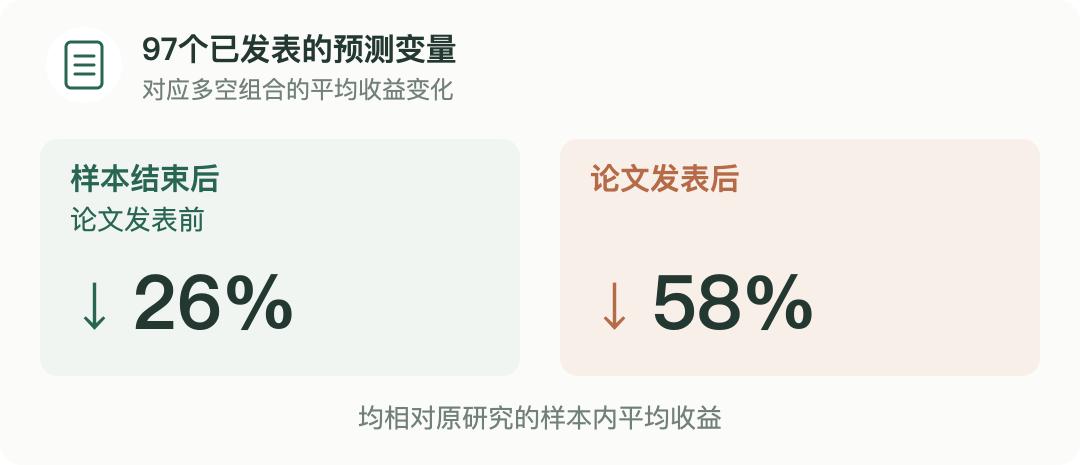
这58%不能全部算作交易拥挤。作者将发表前的样本外衰减用于估计统计偏差,再考察发表后的额外变化。研究发现收益衰减,也没有得出所有公开信号都会失效的结论。
放回订单的例子,值得核查的是:规则定下来以后,在没参与调参的后续数据里是否仍有效?当别人也开始跟踪同一信息,买入时点是否已经太晚?模型更新时,得交代为什么改、改动经过了什么检验。
03
低相关,还要经受压力测试
验证了信号,还要看它进入组合后增加了什么风险。与传统风格相关性低,不能直接推断几只产品的收益彼此独立。风险模型里的“个股特有风险”,通常指未被共同因子解释的部分;占比高,也不能证明承担这些风险赚到了钱。
2007年8月,一批量化多空股票基金集中遭遇亏损。Khandani和Lo结合模拟因子组合与交易数据,提出了一种解释:组合去杠杆与做市资金暂时撤出,共同加剧了市场失衡。作者也强调,这是间接证据支持的推断,并未掌握各家基金的完整交易记录。
这段历史提醒我们,研究方法有差别,也要检查交易时会不会承受相似的约束。假如几只产品都持有难以卖出的股票,遇到赎回又必须同时减仓,平时的低相关就未必能保护组合。
所以,评估新产品时,除了看平时的相关性,还要回看共同回撤的日期:哪些股票卖不动,哪些仓位被迫收缩,损失有没有超过风险模型原先的预估。这比单独展示一张低相关表更接近配置者的实际问题。
04
交易成本,也会改变仓位
最后一道检验发生在成交时。订单信号即使判断正确,也可能在等到成交前就被价格消化;急着买入,又可能把预期收益花在冲击成本上。
Gârleanu和Pedersen在2013年的动态交易研究中,将信号的衰减速度与交易成本一起纳入组合决策。在其模型设定下,投资者会结合现有持仓和未来信号变化,向调整后的目标逐步交易,而非每次立即追到最新目标仓位。
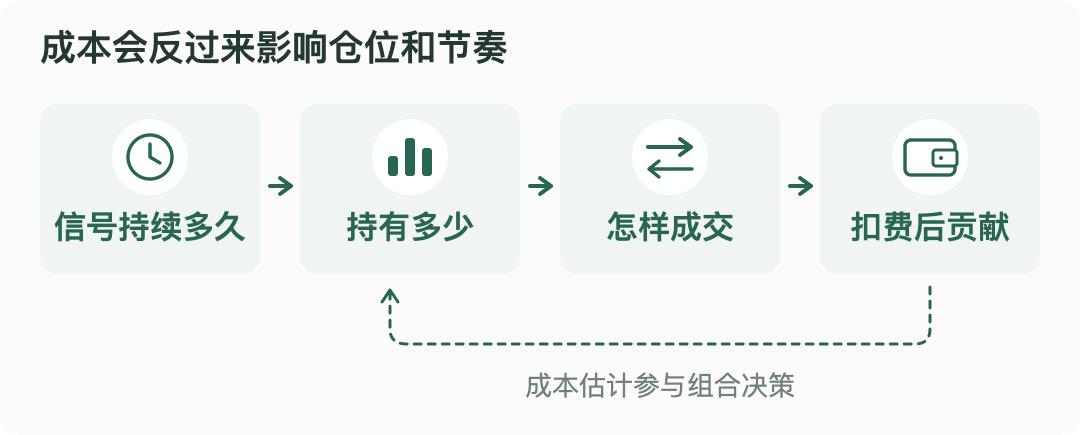
由此看,成本估计应当参与决定仓位和调仓节奏。一个持续数月的变化,可以与一个很快消失的机会采用不同处理方式;资金规模扩大后,原来的安排是否仍合适,也要重新计算。
再去看量化管理人的介绍,更有价值的应该是看一个完整的选股案例:当时能获得哪些信息,信号怎样进入组合,实际以什么价格成交,扣掉费用和成本后贡献了多少。
也要看一个判断失误的案例:哪项假设没有兑现,何时发现,仓位随后怎样处理。把这些记录和长期业绩放在一起,才有依据判断,一套方法能否持续做出有价值的决策。
资料来源
[1] 高盛资产管理(2026):量化股票超额收益的来源
[2] McLean、Pontiff(2016):学术研究与股票收益可预测性
[3] Khandani、Lo(2011):2007年8月量化策略亏损的因子与交易证据
[4] Gârleanu、Pedersen(2013):可预测收益与交易成本下的动态交易